2026-10-30_SNDK_AI資料中心需求接近NAND產業
Sandisk 預估 2030 年 AI 資料中心需求接近 NAND 產業
☘️ Article
孟恭觀點
- SNDK 1Q
- 看起來整個 nand 市場開始收斂現貨市場,此外 SLC 有可能是新的變數,由於其會吃掉更多產能
- 已簽 NBM 佔 FY27 bit 約 50%、FY28 約 2/3。對照同業,SK hynix 簽 14 家 LTA、Samsung 簽 10 家、另 10 家洽談中、Kioxia 目標 2028 年 LTA 佔 50% (source:TF)
- CEO 認為 KV cache 到 2030 年會佔 AI 資料中心 flash 約 1/3,AI 資料中心需求規模會接近今天整個 NAND 產業
- 客戶在架構討論中要求 SLC,理由是 agentic 工作負載的耐久度
- SLC 對 TLC/QLC 的 trade ratio 是 3:1 到 4:1,如果 SLC 需求成形,會直接吃掉 TLC/QLC 供給
- 推論與 agent orchestration 的 NAND 需求跟著 CPU 走,約每顆 CPU 60-90 GB
- Sandisk 維持中高十位數 bit 成長、中個位數 capex 比,跟同業一樣維持擴產紀律,保守看緊到 2028
- Intel 財報被拿來問,記憶體漲價與缺貨幹翻 PC 需求。SNDK 認為現在這兩季是 yoy 最鳥的谷底。對記憶體廠來說也不完全是需求打擊,他們更主動供應 datacenter
- 第一顆 HBF die 已 tape out,HBF 不在 2030 財務模型內,定位是補 HBM 容量層,承接大模型、長 context、膨脹的 KV cache
✍️ Abstract
三句話總結
- KV cache 推升 AI 需求:SanDisk CEO 預期 KV cache 到 2030 年將佔 AI 資料中心 flash 約 1/3,使 AI 資料中心需求規模接近今天整個 NAND 產業,並認為 PC 需求受漲價、缺貨壓抑的這兩季是 年增率谷底。
- SLC 需求排擠 TLC、QLC:客戶因 agentic 工作負載的耐久度要求 SLC,其 3:1~4:1 的 trade ratio 會直接吃掉 TLC、QLC 供給,而首顆 HBF die 雖已 tape out,仍未納入 2030 年財務模型。
- NAND 原廠改簽長約:整體市場開始收斂現貨,SanDisk 已簽 NBM 佔 FY27 bit 約 50%、FY28 約 2/3,且與同業一樣維持擴產紀律、保守看緊到 2028 年。
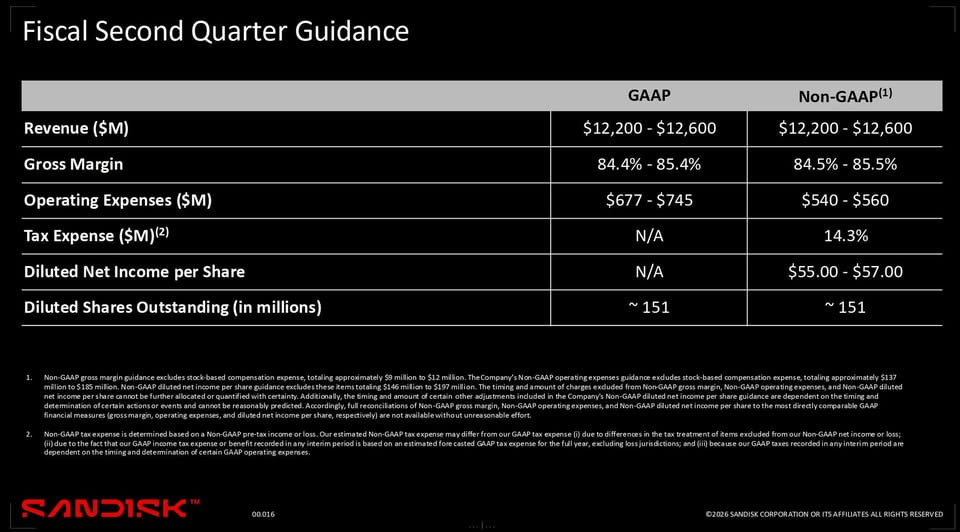
Q2 財測指引
| Fiscal Second Quarter Guidance | GAAP | Non-GAAP(I) |
|---|---|---|
| Revenue ($M) | $12,200 - $12,600 | $12,200 - $12,600 |
| Gross Margin | 84.4% - 85.4% | 84.5% - 85.5% |
| Operating Expenses ($M) | $677 - $745 | $540 - $560 |
| Tax Expense | N/A | 14.3% |
| Diluted Net Income per Share | N/A | $55.00 - $57.00 |
| Diluted Shares Outstanding (in millions) | 151 | 151 |
- 營收與毛利:GAAP 與 Non-GAAP 營收預期一致,毛利率維持在 (84.4~85.5)% 高檔區間。
- 營收 (Revenue):GAAP 與 Non-GAAP 皆為 $12,200M~$12,600M。
- 毛利率 (Gross Margin):GAAP 為 (84.4~85.4)%,Non-GAAP 為 (84.5~85.5)%。
- 營業費用與稅率:Non-GAAP 營業費用顯著低於 GAAP,並提供實質稅率指引。
- 營業費用 (Operating Expenses):GAAP 為 $677M~$745M,Non-GAAP 為 $540M~$560M。
- 稅費 (Tax Expense):GAAP 為 N/A,Non-GAAP 預估為 14.3%。
- 獲利表現與股數:Non-GAAP 預估稀釋每股盈餘達 $55.00~$57.00,流通股數維持一致。
- 稀釋每股盈餘 (Diluted Net Income per Share):GAAP 為 N/A,Non-GAAP 為 $55.00~$57.00。
- 稀釋流通股數 (Diluted Shares Outstanding):GAAP 與 Non-GAAP 皆為 151M (in millions)。
孟恭觀點分析
- NAND 現貨收斂:整個 NAND (儲存型快閃記憶體) 市場看起來開始收斂現貨市場,SanDisk 已簽 NBM (非拘束性備忘錄) 佔 FY27 bit (位元) 約 50%、FY28 約 2/3。
- 對照同業,SK hynix 簽 14 家 LTA (長期供貨協議)、Samsung 簽 10 家,且另 10 家洽談中、Kioxia 則目標 2028 年 LTA 佔 50% (消息來源為 TF)。
- KV cache 推升需求:SanDisk CEO 預期 KV cache (鍵值快取) 到 2030 年將佔 AI 資料中心 flash (快閃記憶體) 約 1/3,AI 資料中心需求規模將接近目前整個 NAND 產業。
- SLC 恐成產能變數:客戶在架構討論中因 agentic (代理式) 工作負載的耐久度要求 SLC (單層單元),由於 SLC 每個儲存單元僅能存放 1 bit,而 TLC (三層單元)、QLC (四層單元) 分別可存放 3、4 bit,因此儲存相同容量的資料,SLC 理論上需要約 3~4 倍的儲存單元,若 SLC 需求成形,將大幅消耗產能,並直接排擠 TLC、QLC 供給。
- 推論需求連動 CPU:推論、agent orchestration (代理編排) 的 NAND 需求跟著 CPU (中央處理器) 走,每顆 CPU 約需 60~90 GB。
- SanDisk 維持擴產紀律:維持 中高十位數 bit 成長、中個位數 capex (資本支出) 佔比,與同業一致嚴守供給紀律,保守看緊產能至 2028 年。
- PC 疲弱促使產能轉向:記憶體漲價、缺貨 壓抑 PC 需求,SanDisk 認為未來兩季可能是年增率低谷。但對記憶體廠而言,這也反映產能優先轉向資料中心,而非單純的終端需求衰退。
- HBF 完成設計定案:首顆 HBF (高頻寬快閃記憶體) die (裸晶) 已完成 tape out (設計定案),目前未納入 2030 年財務模型,其定位在於補足 HBM (高頻寬記憶體) 容量層,負責承接 大模型、長 context (上下文)、持續膨脹的 KV cache。
專有名詞
- SanDisk:本文中指其 Q1 財務指引與對記憶體產業供需趨勢的觀察。
- NAND:本文指整體市場正收斂現貨供應,並轉由長約主導。
- SLC (Single-Level Cell):每個儲存單元僅存放 1 個位元的快閃記憶體技術,具備極高 耐久度、速度,本文指客戶因代理工作負載需求重啟要求,而恐大幅消耗產能。
- NBM (Non-Binding Memorandum):不具法律強制約束力的商業合作意向備忘錄,本文指 SanDisk 已與客戶簽署,以鎖定未來特定比例位元出貨的合約。
- LTA:本文指記憶體大廠用以鎖定 客戶、產能 的合約模式。
- KV cache:本文預期至 2030 年將佔據 AI 資料中心快閃記憶體約 1/3 需求。
- TLC (Triple-Level Cell):每個儲存單元存放 3 個位元的快閃記憶體技術,兼顧 儲存密度、成本,本文指其產能供給面臨客戶轉向 SLC 的排擠。
- QLC (Quad-Level Cell):每個儲存單元存放 4 個位元的高密度快閃記憶體技術,適合大容量儲存,本文指其市場供給面臨客戶對 SLC 需求增加,而遭受壓縮。
- CPU:本文指在 推論、代理編排 架構中,作為評估快閃記憶體配置需求的基準硬體單位。
- Capex:本文指記憶體製造商維持產能紀律,將其佔比控制在中個位數,以防止供給過剩。
- HBF:本文首顆晶片已完成設計定案,定位為補充高頻寬記憶體容量層,以承接 大模型、擴張的快取負載。
- HBM:本文指當前 AI 運算的主要記憶體層,由 HBF 作為其下層容量補充。
- GAAP:本文出現在財報指引中,作為法定財務指標計算基準。
- Non-GAAP:本文出現在財報指引中,用以呈現營運展望。
留言
留言載入中…